Libor forward model More...
#include <liborforwardmodel.hpp>
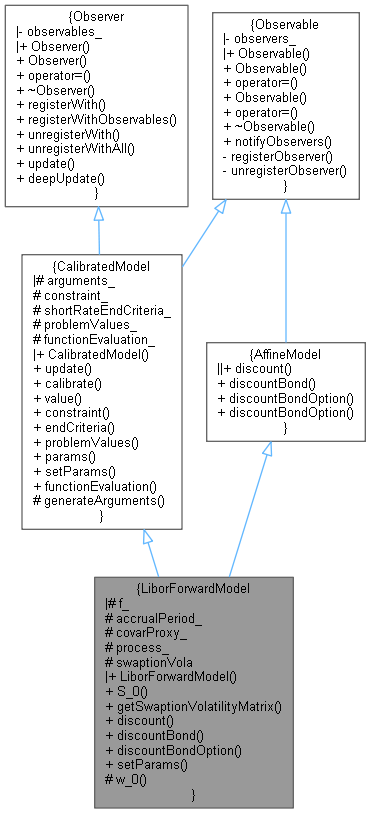
 Inheritance diagram for LiborForwardModel:
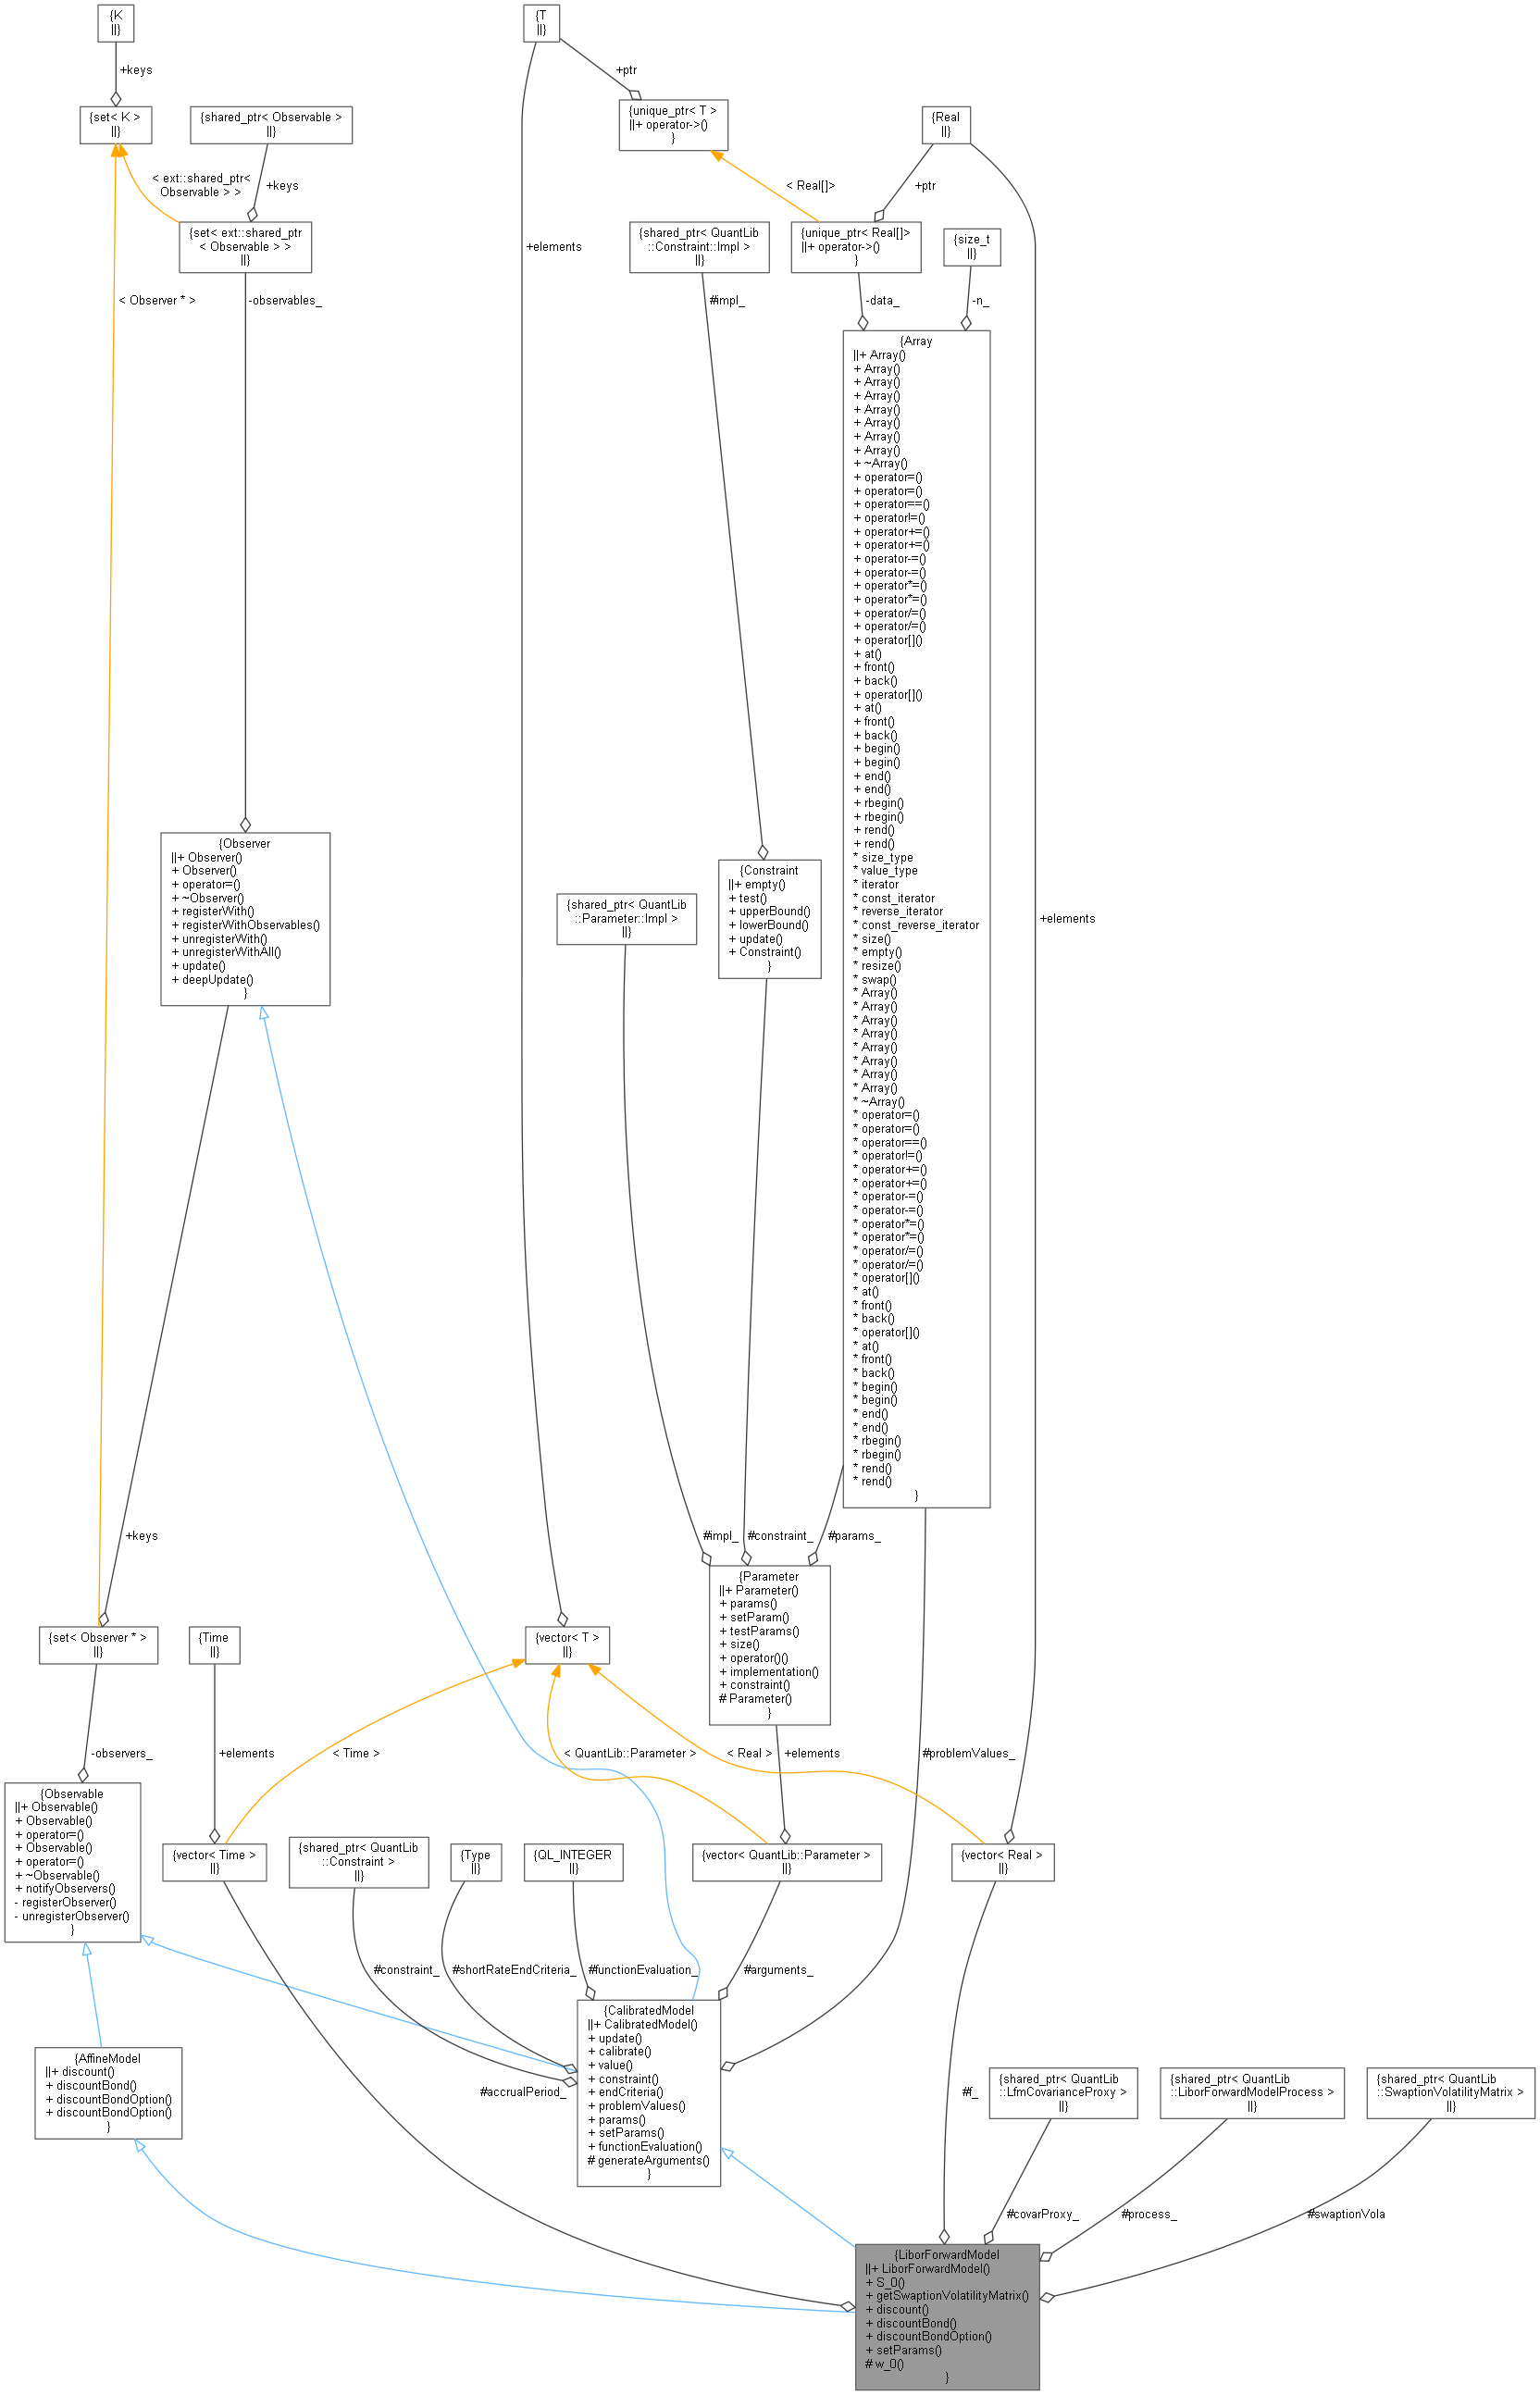
 Collaboration diagram for LiborForwardModel:
Public Member Functions | |
| LiborForwardModel (const ext::shared_ptr< LiborForwardModelProcess > &process, const ext::shared_ptr< LmVolatilityModel > &volaModel, const ext::shared_ptr< LmCorrelationModel > &corrModel) | |
| Rate | S_0 (Size alpha, Size beta) const |
| virtual ext::shared_ptr< SwaptionVolatilityMatrix > | getSwaptionVolatilityMatrix () const |
| DiscountFactor | discount (Time t) const override |
| Implied discount curve. More... | |
| Real | discountBond (Time now, Time maturity, Array factors) const override |
| Real | discountBondOption (Option::Type type, Real strike, Time maturity, Time bondMaturity) const override |
| void | setParams (const Array ¶ms) override |
| Public Member Functions inherited from CalibratedModel | |
| CalibratedModel (Size nArguments) | |
| void | update () override |
| virtual void | calibrate (const std::vector< ext::shared_ptr< CalibrationHelper > > &, OptimizationMethod &method, const EndCriteria &endCriteria, const Constraint &constraint=Constraint(), const std::vector< Real > &weights=std::vector< Real >(), const std::vector< bool > &fixParameters=std::vector< bool >()) |
| Calibrate to a set of market instruments (usually caps/swaptions) More... | |
| Real | value (const Array ¶ms, const std::vector< ext::shared_ptr< CalibrationHelper > > &) |
| const ext::shared_ptr< Constraint > & | constraint () const |
| EndCriteria::Type | endCriteria () const |
| Returns end criteria result. More... | |
| const Array & | problemValues () const |
| Returns the problem values. More... | |
| Array | params () const |
| Returns array of arguments on which calibration is done. More... | |
| virtual void | setParams (const Array ¶ms) |
| Integer | functionEvaluation () const |
| Public Member Functions inherited from Observer | |
| Observer ()=default | |
| Observer (const Observer &) | |
| Observer & | operator= (const Observer &) |
| virtual | ~Observer () |
| std::pair< iterator, bool > | registerWith (const ext::shared_ptr< Observable > &) |
| void | registerWithObservables (const ext::shared_ptr< Observer > &) |
| Size | unregisterWith (const ext::shared_ptr< Observable > &) |
| void | unregisterWithAll () |
| virtual void | update ()=0 |
| virtual void | deepUpdate () |
| Public Member Functions inherited from Observable | |
| Observable ()=default | |
| Observable (const Observable &) | |
| Observable & | operator= (const Observable &) |
| Observable (Observable &&)=delete | |
| Observable & | operator= (Observable &&)=delete |
| virtual | ~Observable ()=default |
| void | notifyObservers () |
| Public Member Functions inherited from AffineModel | |
| virtual DiscountFactor | discount (Time t) const =0 |
| Implied discount curve. More... | |
| virtual Real | discountBond (Time now, Time maturity, Array factors) const =0 |
| virtual Real | discountBondOption (Option::Type type, Real strike, Time maturity, Time bondMaturity) const =0 |
| virtual Real | discountBondOption (Option::Type type, Real strike, Time maturity, Time bondStart, Time bondMaturity) const |
Protected Member Functions | |
| Array | w_0 (Size alpha, Size beta) const |
| Protected Member Functions inherited from CalibratedModel | |
| virtual void | generateArguments () |
Protected Attributes | |
| std::vector< Real > | f_ |
| std::vector< Time > | accrualPeriod_ |
| const ext::shared_ptr< LfmCovarianceProxy > | covarProxy_ |
| const ext::shared_ptr< LiborForwardModelProcess > | process_ |
| ext::shared_ptr< SwaptionVolatilityMatrix > | swaptionVola |
| Protected Attributes inherited from CalibratedModel | |
| std::vector< Parameter > | arguments_ |
| ext::shared_ptr< Constraint > | constraint_ |
| EndCriteria::Type | shortRateEndCriteria_ = EndCriteria::None |
| Array | problemValues_ |
| Integer | functionEvaluation_ |
Additional Inherited Members | |
| Public Types inherited from Observer | |
| typedef set_type::iterator | iterator |
Detailed Description
Libor forward model
References:
Stefan Weber, 2005, Efficient Calibration for Libor Market Models, (http://workshop.mathfinance.de/2005/papers/weber/slides.pdf)
Damiano Brigo, Fabio Mercurio, Massimo Morini, 2003, Different Covariance Parameterizations of Libor Market Model and Joint Caps/Swaptions Calibration, (http://www.business.uts.edu.au/qfrc/conferences/qmf2001/Brigo_D.pdf
- Tests:
- the correctness is tested using Monte-Carlo Simulation to reproduce swaption npvs, model calibration and exact cap pricing
Definition at line 51 of file liborforwardmodel.hpp.
Constructor & Destructor Documentation
◆ LiborForwardModel()
| LiborForwardModel | ( | const ext::shared_ptr< LiborForwardModelProcess > & | process, |
| const ext::shared_ptr< LmVolatilityModel > & | volaModel, | ||
| const ext::shared_ptr< LmCorrelationModel > & | corrModel | ||
| ) |
Definition at line 27 of file liborforwardmodel.cpp.
Member Function Documentation
◆ S_0()
Definition at line 130 of file liborforwardmodel.cpp.
Here is the call graph for this function: Here is the caller graph for this function:
◆ getSwaptionVolatilityMatrix()
|
virtual |
◆ discount()
|
overridevirtual |
Implied discount curve.
Implements AffineModel.
Definition at line 203 of file liborforwardmodel.cpp.
Here is the caller graph for this function:
◆ discountBond()
Implements AffineModel.
Definition at line 207 of file liborforwardmodel.cpp.
Here is the call graph for this function:
◆ discountBondOption()
|
overridevirtual |
Implements AffineModel.
Definition at line 64 of file liborforwardmodel.cpp.
Here is the call graph for this function:
◆ setParams()
|
overridevirtual |
Reimplemented from CalibratedModel.
Definition at line 51 of file liborforwardmodel.cpp.
Here is the call graph for this function: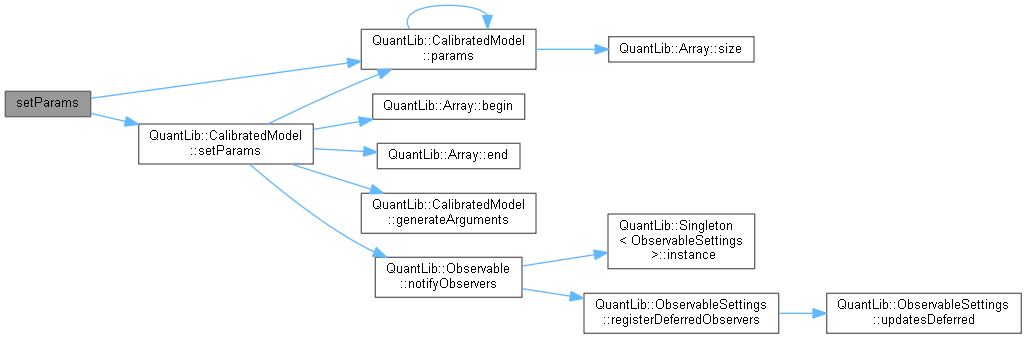
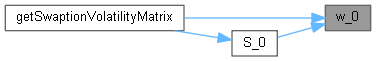
◆ w_0()
Member Data Documentation
◆ f_
|
protected |
Definition at line 76 of file liborforwardmodel.hpp.
◆ accrualPeriod_
|
protected |
Definition at line 77 of file liborforwardmodel.hpp.
◆ covarProxy_
|
protected |
Definition at line 79 of file liborforwardmodel.hpp.
◆ process_
|
protected |
Definition at line 80 of file liborforwardmodel.hpp.
◆ swaptionVola
|
mutableprotected |
Definition at line 82 of file liborforwardmodel.hpp.