|
| | BatesDoubleExpDetJumpModel (const ext::shared_ptr< HestonProcess > &process, Real lambda=0.1, Real nuUp=0.1, Real nuDown=0.1, Real p=0.5, Real kappaLambda=1.0, Real thetaLambda=0.1) |
| |
| Real | kappaLambda () const |
| |
| Real | thetaLambda () const |
| |
| | BatesDoubleExpModel (const ext::shared_ptr< HestonProcess > &process, Real lambda=0.1, Real nuUp=0.1, Real nuDown=0.1, Real p=0.5) |
| |
| Real | p () const |
| |
| Real | nuDown () const |
| |
| Real | nuUp () const |
| |
| Real | lambda () const |
| |
| | HestonModel (const ext::shared_ptr< HestonProcess > &process) |
| |
| Real | theta () const |
| |
| Real | kappa () const |
| |
| Real | sigma () const |
| |
| Real | rho () const |
| |
| Real | v0 () const |
| |
| ext::shared_ptr< HestonProcess > | process () const |
| |
| | CalibratedModel (Size nArguments) |
| |
| void | update () override |
| |
| virtual void | calibrate (const std::vector< ext::shared_ptr< CalibrationHelper > > &, OptimizationMethod &method, const EndCriteria &endCriteria, const Constraint &constraint=Constraint(), const std::vector< Real > &weights=std::vector< Real >(), const std::vector< bool > &fixParameters=std::vector< bool >()) |
| | Calibrate to a set of market instruments (usually caps/swaptions) More...
|
| |
| Real | value (const Array ¶ms, const std::vector< ext::shared_ptr< CalibrationHelper > > &) |
| |
| const ext::shared_ptr< Constraint > & | constraint () const |
| |
| EndCriteria::Type | endCriteria () const |
| | Returns end criteria result. More...
|
| |
| const Array & | problemValues () const |
| | Returns the problem values. More...
|
| |
| Array | params () const |
| | Returns array of arguments on which calibration is done. More...
|
| |
| virtual void | setParams (const Array ¶ms) |
| |
| Integer | functionEvaluation () const |
| |
| | Observer ()=default |
| |
| | Observer (const Observer &) |
| |
| Observer & | operator= (const Observer &) |
| |
| virtual | ~Observer () |
| |
| std::pair< iterator, bool > | registerWith (const ext::shared_ptr< Observable > &) |
| |
| void | registerWithObservables (const ext::shared_ptr< Observer > &) |
| |
| Size | unregisterWith (const ext::shared_ptr< Observable > &) |
| |
| void | unregisterWithAll () |
| |
| virtual void | update ()=0 |
| |
| virtual void | deepUpdate () |
| |
| | Observable ()=default |
| |
| | Observable (const Observable &) |
| |
| Observable & | operator= (const Observable &) |
| |
| | Observable (Observable &&)=delete |
| |
| Observable & | operator= (Observable &&)=delete |
| |
| virtual | ~Observable ()=default |
| |
| void | notifyObservers () |
| |
Definition at line 80 of file batesmodel.hpp.
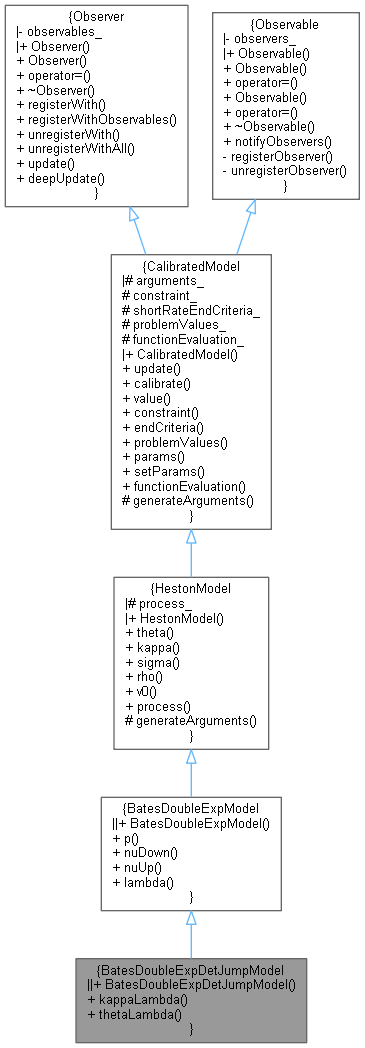
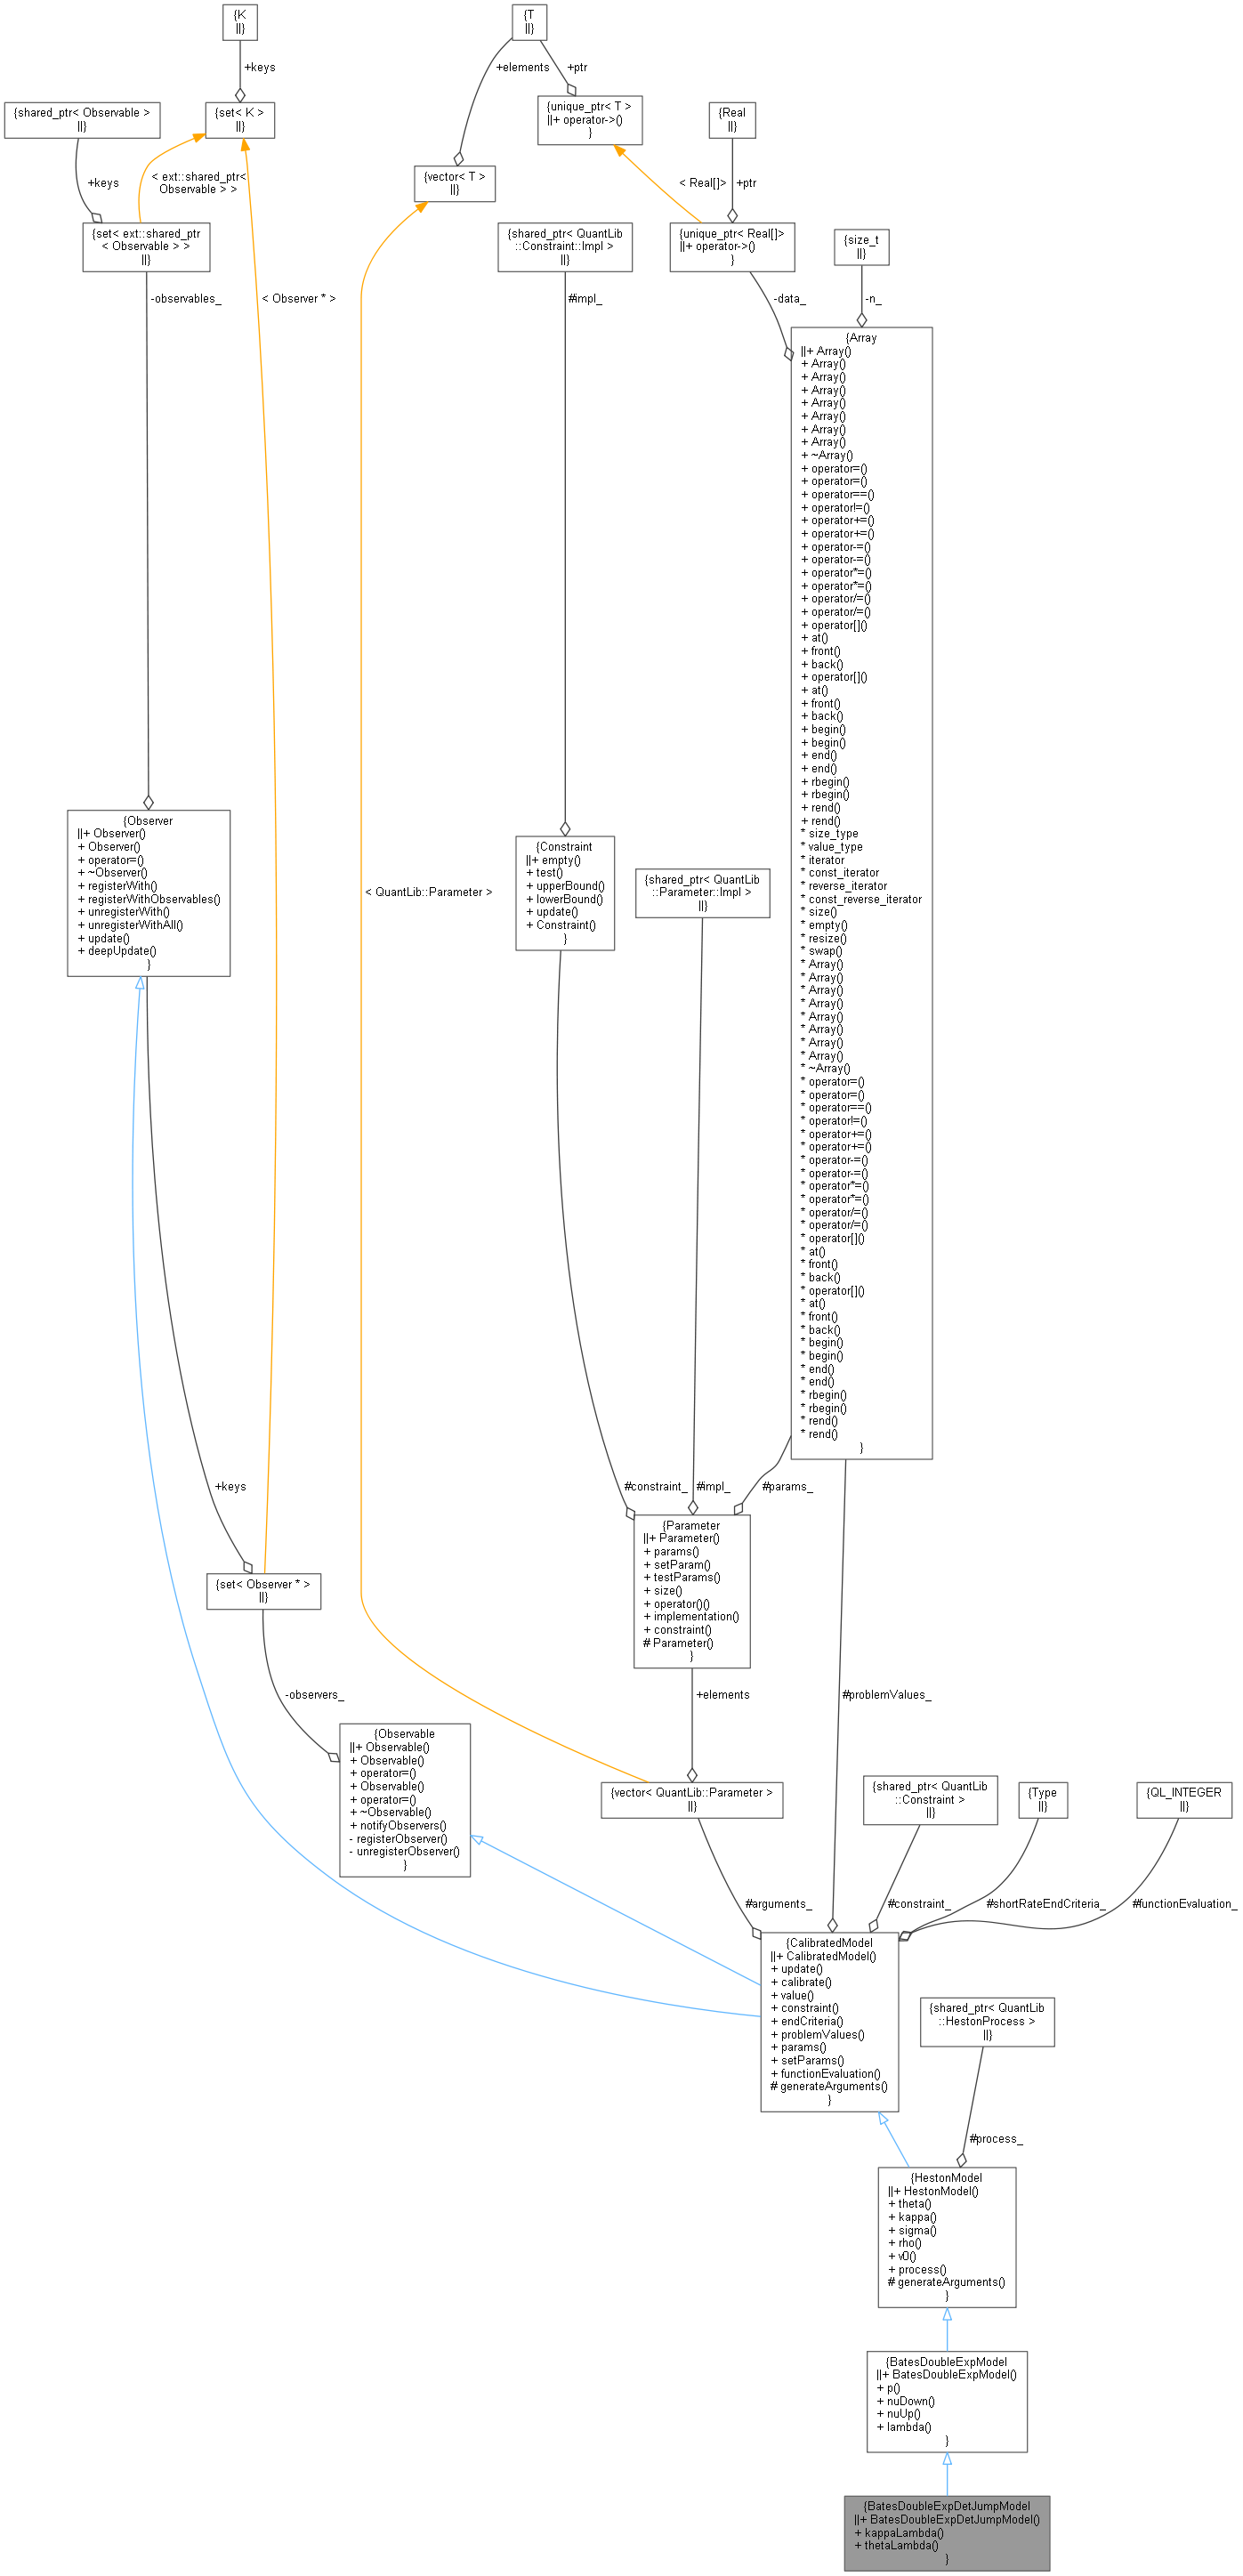
 Inheritance diagram for BatesDoubleExpDetJumpModel: