Predictor-Corrector. More...
#include <lognormalfwdratepc.hpp>
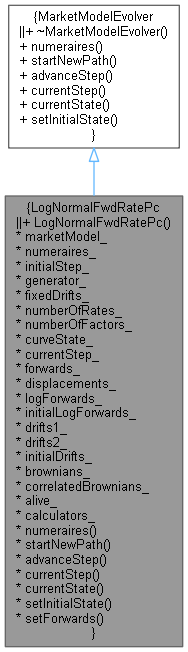
 Inheritance diagram for LogNormalFwdRatePc:
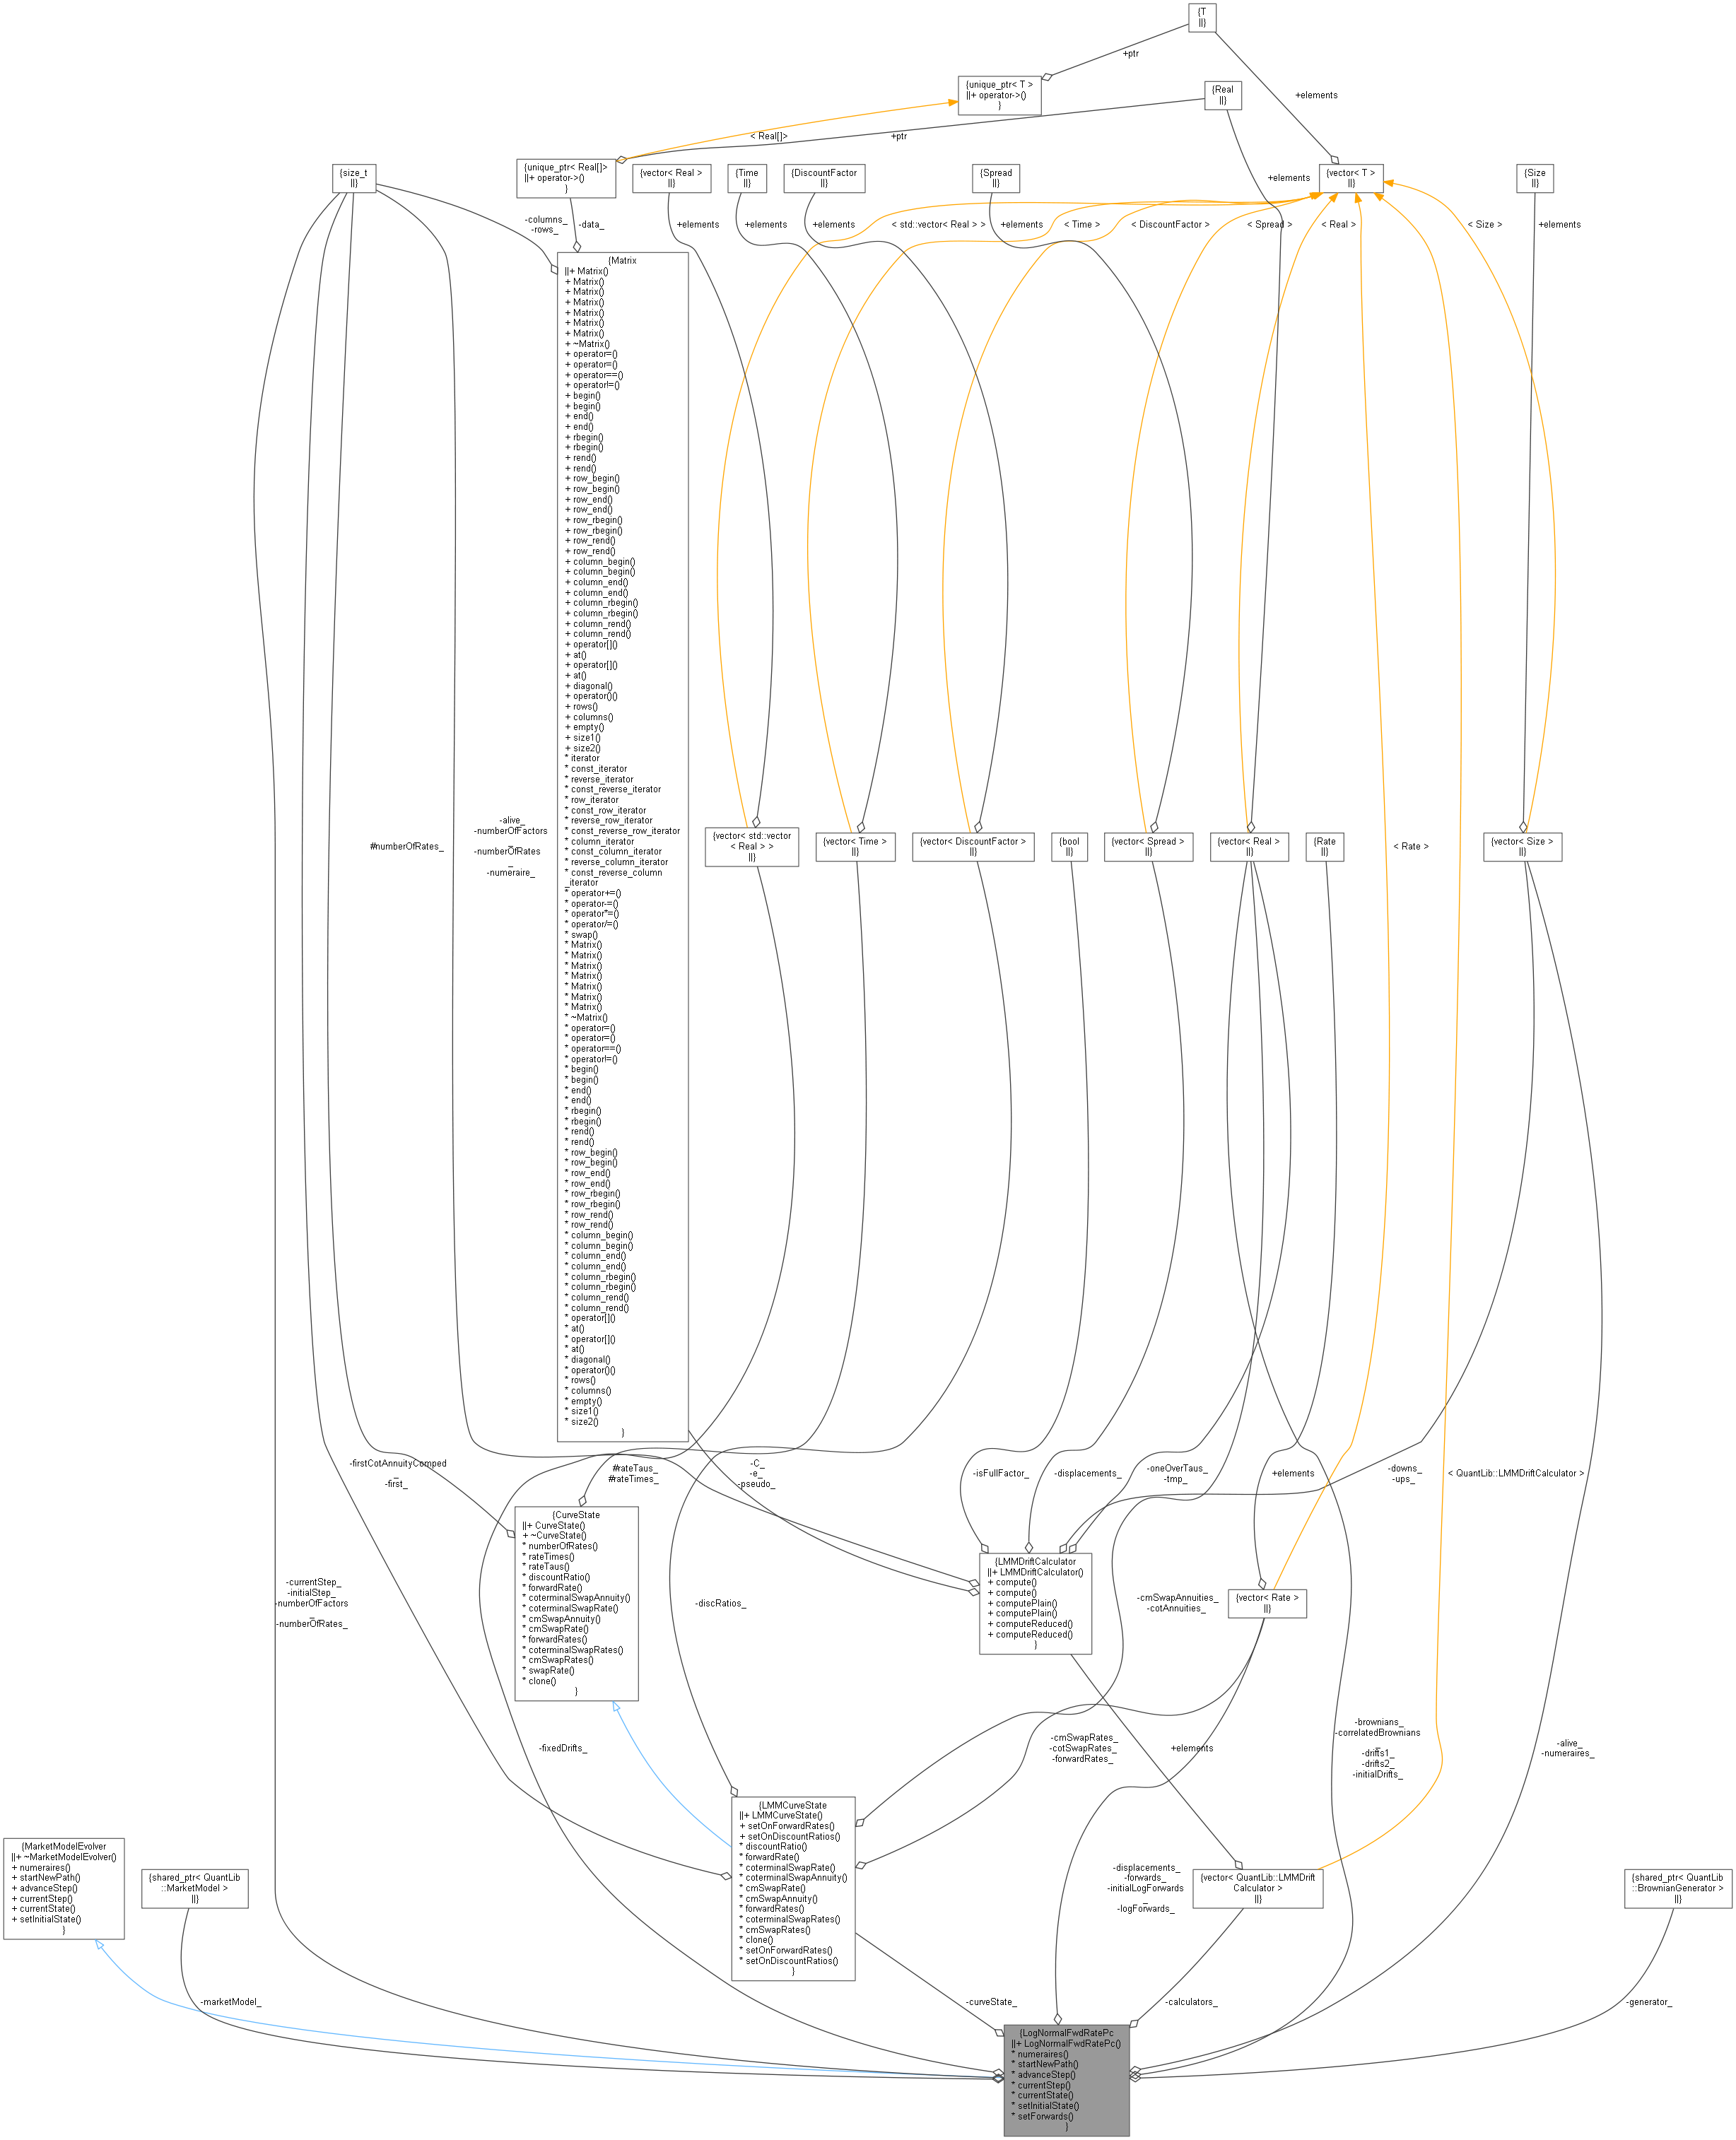
 Collaboration diagram for LogNormalFwdRatePc:
Public Member Functions | |
| LogNormalFwdRatePc (const ext::shared_ptr< MarketModel > &, const BrownianGeneratorFactory &, const std::vector< Size > &numeraires, Size initialStep=0) | |
| Public Member Functions inherited from MarketModelEvolver | |
| virtual | ~MarketModelEvolver ()=default |
| virtual const std::vector< Size > & | numeraires () const =0 |
| virtual Real | startNewPath ()=0 |
| virtual Real | advanceStep ()=0 |
| virtual Size | currentStep () const =0 |
| virtual const CurveState & | currentState () const =0 |
| virtual void | setInitialState (const CurveState &)=0 |
MarketModel interface | |
| ext::shared_ptr< MarketModel > | marketModel_ |
| std::vector< Size > | numeraires_ |
| Size | initialStep_ |
| ext::shared_ptr< BrownianGenerator > | generator_ |
| std::vector< std::vector< Real > > | fixedDrifts_ |
| Size | numberOfRates_ |
| Size | numberOfFactors_ |
| LMMCurveState | curveState_ |
| Size | currentStep_ |
| std::vector< Rate > | forwards_ |
| std::vector< Rate > | displacements_ |
| std::vector< Rate > | logForwards_ |
| std::vector< Rate > | initialLogForwards_ |
| std::vector< Real > | drifts1_ |
| std::vector< Real > | drifts2_ |
| std::vector< Real > | initialDrifts_ |
| std::vector< Real > | brownians_ |
| std::vector< Real > | correlatedBrownians_ |
| std::vector< Size > | alive_ |
| std::vector< LMMDriftCalculator > | calculators_ |
| const std::vector< Size > & | numeraires () const override |
| Real | startNewPath () override |
| Real | advanceStep () override |
| Size | currentStep () const override |
| const CurveState & | currentState () const override |
| void | setInitialState (const CurveState &) override |
| void | setForwards (const std::vector< Real > &forwards) |
Detailed Description
Predictor-Corrector.
- Examples
- MarketModels.cpp.
Definition at line 35 of file lognormalfwdratepc.hpp.
Constructor & Destructor Documentation
◆ LogNormalFwdRatePc()
| LogNormalFwdRatePc | ( | const ext::shared_ptr< MarketModel > & | marketModel, |
| const BrownianGeneratorFactory & | factory, | ||
| const std::vector< Size > & | numeraires, | ||
| Size | initialStep = 0 |
||
| ) |
Member Function Documentation
◆ numeraires()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 75 of file lognormalfwdratepc.cpp.
Here is the caller graph for this function:
◆ startNewPath()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 93 of file lognormalfwdratepc.cpp.
◆ advanceStep()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 100 of file lognormalfwdratepc.cpp.
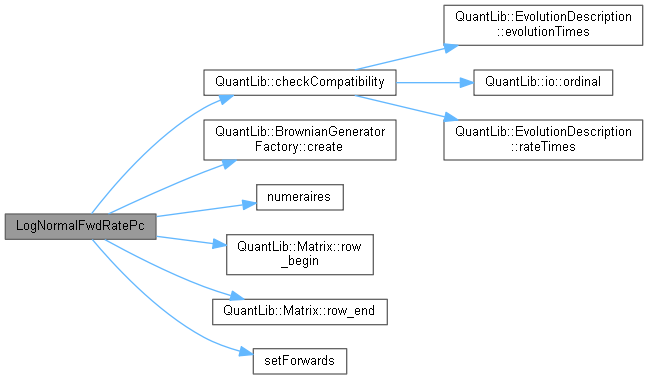
Here is the call graph for this function: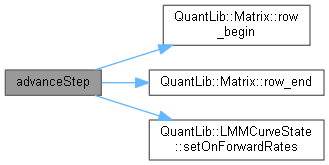
◆ currentStep()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 143 of file lognormalfwdratepc.cpp.
◆ currentState()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 147 of file lognormalfwdratepc.cpp.
◆ setInitialState()
|
overridevirtual |
Implements MarketModelEvolver.
Definition at line 89 of file lognormalfwdratepc.cpp.
Here is the call graph for this function: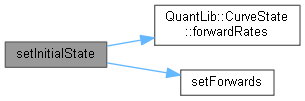
◆ setForwards()
|
private |
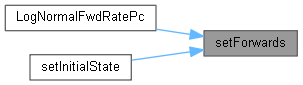
Member Data Documentation
◆ marketModel_
|
private |
Definition at line 53 of file lognormalfwdratepc.hpp.
◆ numeraires_
|
private |
Definition at line 54 of file lognormalfwdratepc.hpp.
◆ initialStep_
|
private |
Definition at line 55 of file lognormalfwdratepc.hpp.
◆ generator_
|
private |
Definition at line 56 of file lognormalfwdratepc.hpp.
◆ fixedDrifts_
|
private |
Definition at line 58 of file lognormalfwdratepc.hpp.
◆ numberOfRates_
|
private |
Definition at line 60 of file lognormalfwdratepc.hpp.
◆ numberOfFactors_
|
private |
Definition at line 60 of file lognormalfwdratepc.hpp.
◆ curveState_
|
private |
Definition at line 61 of file lognormalfwdratepc.hpp.
◆ currentStep_
|
private |
Definition at line 62 of file lognormalfwdratepc.hpp.
◆ forwards_
|
private |
Definition at line 63 of file lognormalfwdratepc.hpp.
◆ displacements_
|
private |
Definition at line 63 of file lognormalfwdratepc.hpp.
◆ logForwards_
|
private |
Definition at line 63 of file lognormalfwdratepc.hpp.
◆ initialLogForwards_
|
private |
Definition at line 63 of file lognormalfwdratepc.hpp.
◆ drifts1_
|
private |
Definition at line 64 of file lognormalfwdratepc.hpp.
◆ drifts2_
|
private |
Definition at line 64 of file lognormalfwdratepc.hpp.
◆ initialDrifts_
|
private |
Definition at line 64 of file lognormalfwdratepc.hpp.
◆ brownians_
|
private |
Definition at line 65 of file lognormalfwdratepc.hpp.
◆ correlatedBrownians_
|
private |
Definition at line 65 of file lognormalfwdratepc.hpp.
◆ alive_
|
private |
Definition at line 66 of file lognormalfwdratepc.hpp.
◆ calculators_
|
private |
Definition at line 68 of file lognormalfwdratepc.hpp.