Gaussian Sampler. More...
#include <hybridsimulatedannealingfunctors.hpp>
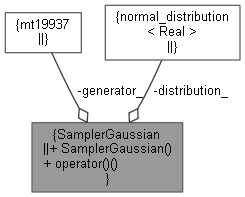
 Collaboration diagram for SamplerGaussian:
Public Member Functions | |
| SamplerGaussian (unsigned long seed=SeedGenerator::instance().get()) | |
| void | operator() (Array &newPoint, const Array ¤tPoint, const Array &temp) |
Private Attributes | |
| std::mt19937 | generator_ |
| std::normal_distribution< Real > | distribution_ |
Detailed Description
Gaussian Sampler.
Sample from normal distribution. This means that the parameter space must have support on the whole real line.
- Examples
- GlobalOptimizer.cpp.
Definition at line 64 of file hybridsimulatedannealingfunctors.hpp.
Constructor & Destructor Documentation
◆ SamplerGaussian()
|
explicit |
Definition at line 67 of file hybridsimulatedannealingfunctors.hpp.
Member Function Documentation
◆ operator()()
Definition at line 70 of file hybridsimulatedannealingfunctors.hpp.
Here is the call graph for this function:
Member Data Documentation
◆ generator_
|
private |
Definition at line 77 of file hybridsimulatedannealingfunctors.hpp.
◆ distribution_
|
private |
Definition at line 78 of file hybridsimulatedannealingfunctors.hpp.