Stochastic Volatility Inspired Smile Section. More...
#include <svismilesection.hpp>
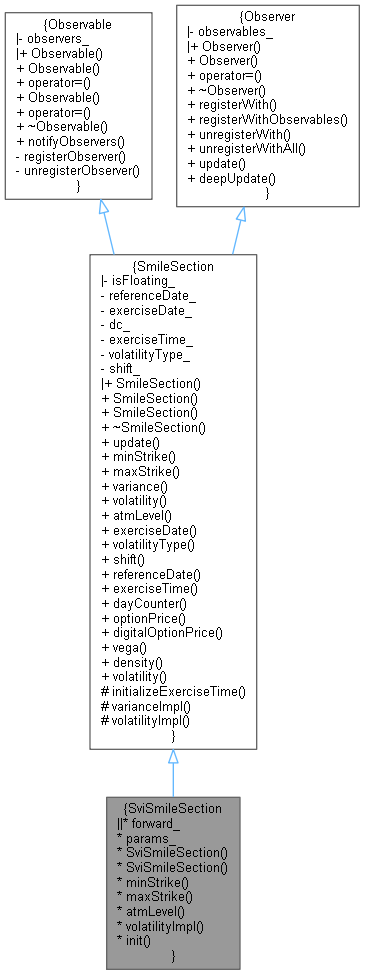
 Inheritance diagram for SviSmileSection:
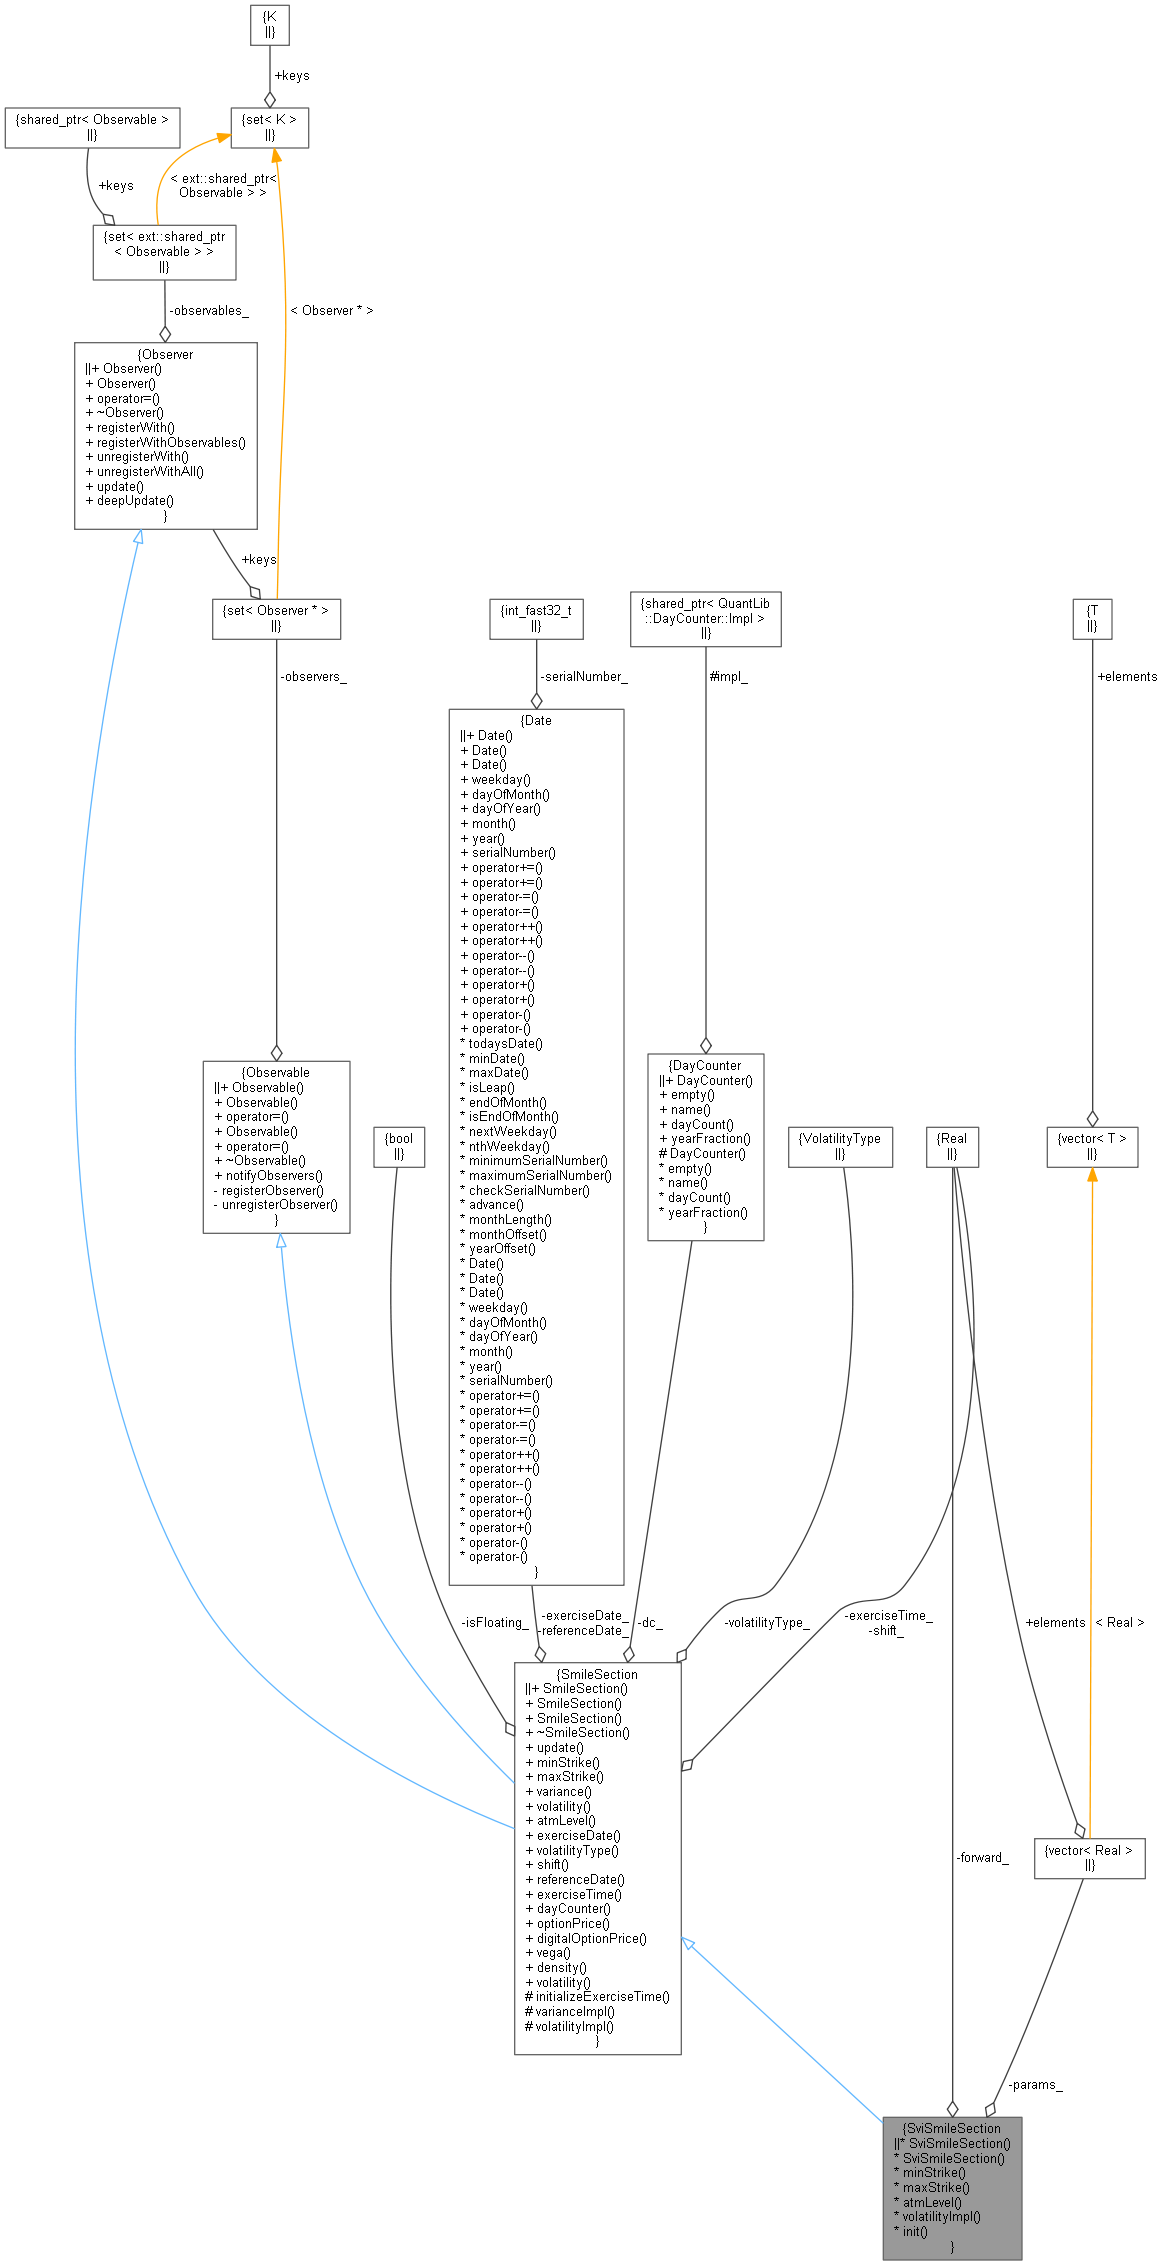
 Collaboration diagram for SviSmileSection:
Constructors | |
| Rate | forward_ |
| std::vector< Real > | params_ |
| SviSmileSection (Time timeToExpiry, Rate forward, std::vector< Real > sviParameters) | |
| SviSmileSection (const Date &d, Rate forward, std::vector< Real > sviParameters, const DayCounter &dc=Actual365Fixed()) | |
| Real | minStrike () const override |
| Real | maxStrike () const override |
| Real | atmLevel () const override |
| Volatility | volatilityImpl (Rate strike) const override |
| void | init () |
Additional Inherited Members | |
| Public Types inherited from Observer | |
| typedef set_type::iterator | iterator |
| Public Member Functions inherited from SmileSection | |
| SmileSection (const Date &d, DayCounter dc=DayCounter(), const Date &referenceDate=Date(), VolatilityType type=ShiftedLognormal, Rate shift=0.0) | |
| SmileSection (Time exerciseTime, DayCounter dc=DayCounter(), VolatilityType type=ShiftedLognormal, Rate shift=0.0) | |
| SmileSection ()=default | |
| ~SmileSection () override=default | |
| void | update () override |
| virtual Real | minStrike () const =0 |
| virtual Real | maxStrike () const =0 |
| Real | variance (Rate strike) const |
| Volatility | volatility (Rate strike) const |
| virtual Real | atmLevel () const =0 |
| virtual const Date & | exerciseDate () const |
| virtual VolatilityType | volatilityType () const |
| virtual Rate | shift () const |
| virtual const Date & | referenceDate () const |
| virtual Time | exerciseTime () const |
| virtual const DayCounter & | dayCounter () const |
| virtual Real | optionPrice (Rate strike, Option::Type type=Option::Call, Real discount=1.0) const |
| virtual Real | digitalOptionPrice (Rate strike, Option::Type type=Option::Call, Real discount=1.0, Real gap=1.0e-5) const |
| virtual Real | vega (Rate strike, Real discount=1.0) const |
| virtual Real | density (Rate strike, Real discount=1.0, Real gap=1.0E-4) const |
| Volatility | volatility (Rate strike, VolatilityType type, Real shift=0.0) const |
| Public Member Functions inherited from Observable | |
| Observable ()=default | |
| Observable (const Observable &) | |
| Observable & | operator= (const Observable &) |
| Observable (Observable &&)=delete | |
| Observable & | operator= (Observable &&)=delete |
| virtual | ~Observable ()=default |
| void | notifyObservers () |
| Public Member Functions inherited from Observer | |
| Observer ()=default | |
| Observer (const Observer &) | |
| Observer & | operator= (const Observer &) |
| virtual | ~Observer () |
| std::pair< iterator, bool > | registerWith (const ext::shared_ptr< Observable > &) |
| void | registerWithObservables (const ext::shared_ptr< Observer > &) |
| Size | unregisterWith (const ext::shared_ptr< Observable > &) |
| void | unregisterWithAll () |
| virtual void | update ()=0 |
| virtual void | deepUpdate () |
| Protected Member Functions inherited from SmileSection | |
| virtual void | initializeExerciseTime () const |
| virtual Real | varianceImpl (Rate strike) const |
| virtual Volatility | volatilityImpl (Rate strike) const =0 |
Detailed Description
Stochastic Volatility Inspired Smile Section.
- Tests:
- the correctness of the result is tested by checking it against known good values.
Definition at line 37 of file svismilesection.hpp.
Constructor & Destructor Documentation
◆ SviSmileSection() [1/2]
| SviSmileSection | ( | Time | timeToExpiry, |
| Rate | forward, | ||
| std::vector< Real > | sviParameters | ||
| ) |
- Parameters
-
timeToExpiry Time to expiry forward Forward price corresponding to the expiry date sviParameters Expects SVI parameters as a vector composed of a, b, sigma, rho, m
Definition at line 26 of file svismilesection.cpp.
Here is the call graph for this function: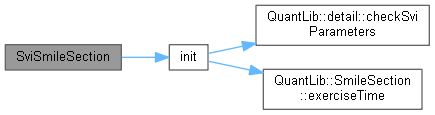
◆ SviSmileSection() [2/2]
| SviSmileSection | ( | const Date & | d, |
| Rate | forward, | ||
| std::vector< Real > | sviParameters, | ||
| const DayCounter & | dc = Actual365Fixed() |
||
| ) |
- Parameters
-
d Date of expiry forward Forward price corresponding to the expiry date sviParameters Expects SVI parameters as a vector composed of a, b, sigma, rho, m dc Day count method used to compute the time to expiry
Definition at line 31 of file svismilesection.cpp.
Here is the call graph for this function: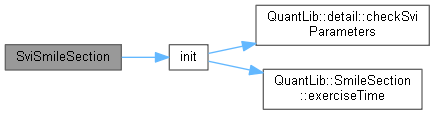
Member Function Documentation
◆ minStrike()
|
overridevirtual |
Implements SmileSection.
Definition at line 57 of file svismilesection.hpp.
◆ maxStrike()
|
overridevirtual |
Implements SmileSection.
Definition at line 58 of file svismilesection.hpp.
◆ atmLevel()
|
overridevirtual |
Implements SmileSection.
Definition at line 59 of file svismilesection.hpp.
◆ volatilityImpl()
|
overrideprotectedvirtual |
Implements SmileSection.
Definition at line 48 of file svismilesection.cpp.
Here is the call graph for this function: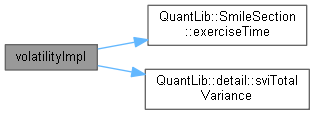
◆ init()
|
private |
Definition at line 39 of file svismilesection.cpp.
Here is the call graph for this function: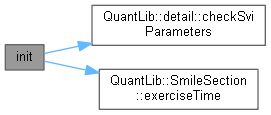 Here is the caller graph for this function:
Member Data Documentation
◆ forward_
|
private |
Definition at line 66 of file svismilesection.hpp.
◆ params_
|
private |
Definition at line 67 of file svismilesection.hpp.