#include <fwdtocotswapadapter.hpp>
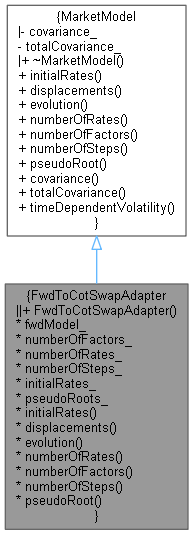
 Inheritance diagram for FwdToCotSwapAdapter:
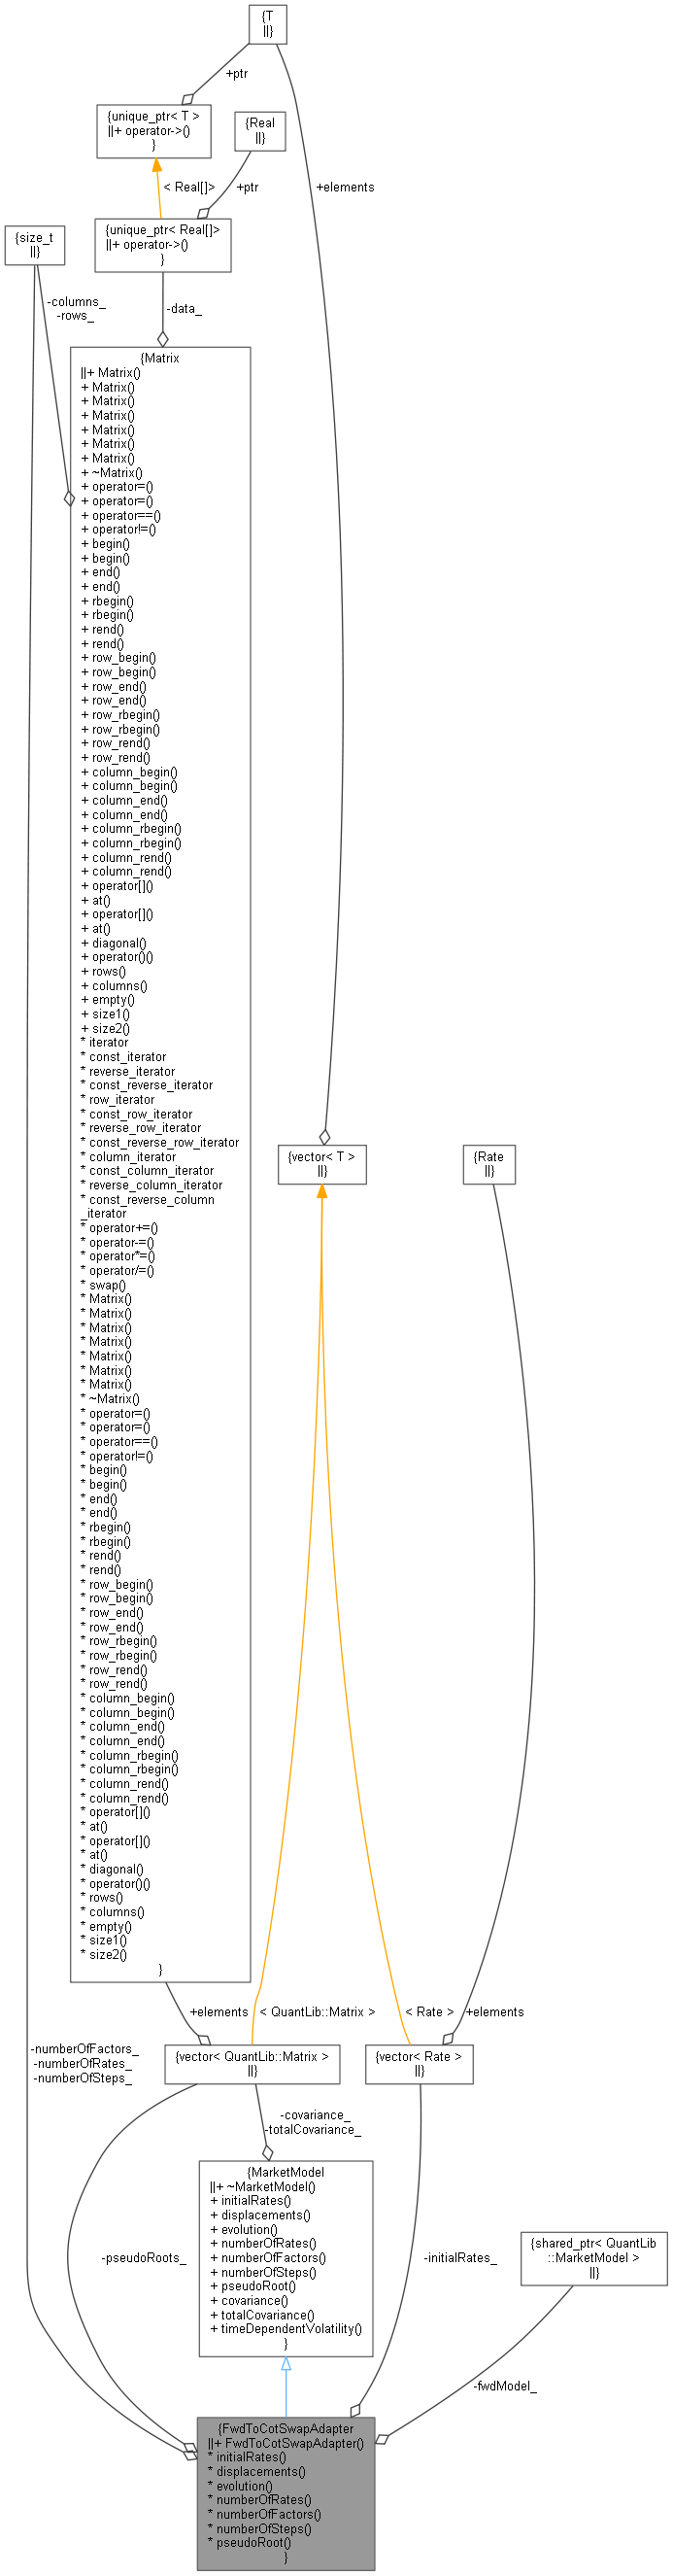
 Collaboration diagram for FwdToCotSwapAdapter:
Public Member Functions | |
| FwdToCotSwapAdapter (const ext::shared_ptr< MarketModel > &forwardModel) | |
| Public Member Functions inherited from MarketModel | |
| virtual | ~MarketModel ()=default |
| virtual const std::vector< Rate > & | initialRates () const =0 |
| virtual const std::vector< Spread > & | displacements () const =0 |
| virtual const EvolutionDescription & | evolution () const =0 |
| virtual Size | numberOfRates () const =0 |
| virtual Size | numberOfFactors () const =0 |
| virtual Size | numberOfSteps () const =0 |
| virtual const Matrix & | pseudoRoot (Size i) const =0 |
| virtual const Matrix & | covariance (Size i) const |
| virtual const Matrix & | totalCovariance (Size endIndex) const |
| std::vector< Volatility > | timeDependentVolatility (Size i) const |
MarketModel interface | |
| ext::shared_ptr< MarketModel > | fwdModel_ |
| Size | numberOfFactors_ |
| Size | numberOfRates_ |
| Size | numberOfSteps_ |
| std::vector< Rate > | initialRates_ |
| std::vector< Matrix > | pseudoRoots_ |
| const std::vector< Rate > & | initialRates () const override |
| const std::vector< Spread > & | displacements () const override |
| const EvolutionDescription & | evolution () const override |
| Size | numberOfRates () const override |
| Size | numberOfFactors () const override |
| Size | numberOfSteps () const override |
| const Matrix & | pseudoRoot (Size i) const override |
Detailed Description
Definition at line 31 of file fwdtocotswapadapter.hpp.
Constructor & Destructor Documentation
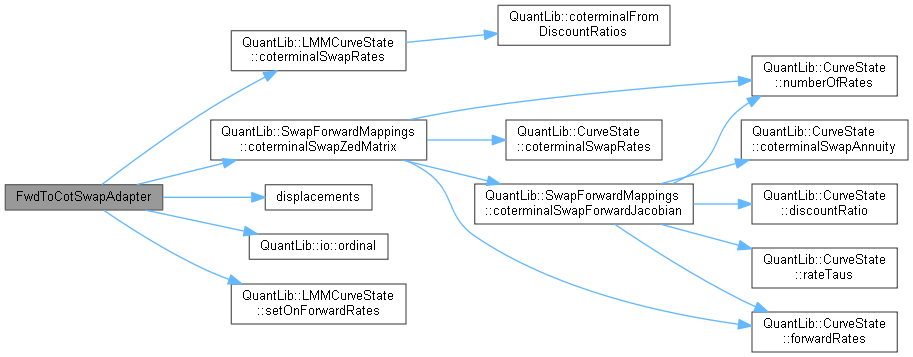
◆ FwdToCotSwapAdapter()
| FwdToCotSwapAdapter | ( | const ext::shared_ptr< MarketModel > & | forwardModel | ) |
Member Function Documentation
◆ initialRates()
|
overridevirtual |
Implements MarketModel.
Definition at line 70 of file fwdtocotswapadapter.hpp.
◆ displacements()
|
overridevirtual |
Implements MarketModel.
Definition at line 75 of file fwdtocotswapadapter.hpp.
Here is the caller graph for this function:
◆ evolution()
|
overridevirtual |
Implements MarketModel.
Definition at line 80 of file fwdtocotswapadapter.hpp.
◆ numberOfRates()
|
overridevirtual |
Implements MarketModel.
Definition at line 84 of file fwdtocotswapadapter.hpp.
◆ numberOfFactors()
|
overridevirtual |
Implements MarketModel.
Definition at line 88 of file fwdtocotswapadapter.hpp.
◆ numberOfSteps()
|
overridevirtual |
Implements MarketModel.
Definition at line 92 of file fwdtocotswapadapter.hpp.
◆ pseudoRoot()
Implements MarketModel.
Definition at line 96 of file fwdtocotswapadapter.hpp.
Member Data Documentation
◆ fwdModel_
|
private |
Definition at line 46 of file fwdtocotswapadapter.hpp.
◆ numberOfFactors_
|
private |
Definition at line 47 of file fwdtocotswapadapter.hpp.
◆ numberOfRates_
|
private |
Definition at line 47 of file fwdtocotswapadapter.hpp.
◆ numberOfSteps_
|
private |
Definition at line 47 of file fwdtocotswapadapter.hpp.
◆ initialRates_
|
private |
Definition at line 48 of file fwdtocotswapadapter.hpp.
◆ pseudoRoots_
|
private |
Definition at line 49 of file fwdtocotswapadapter.hpp.