#include <lsstrategy.hpp>
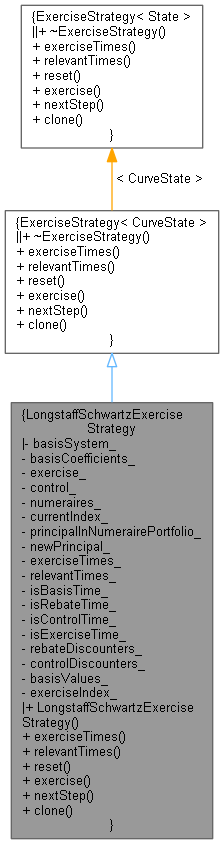
 Inheritance diagram for LongstaffSchwartzExerciseStrategy:
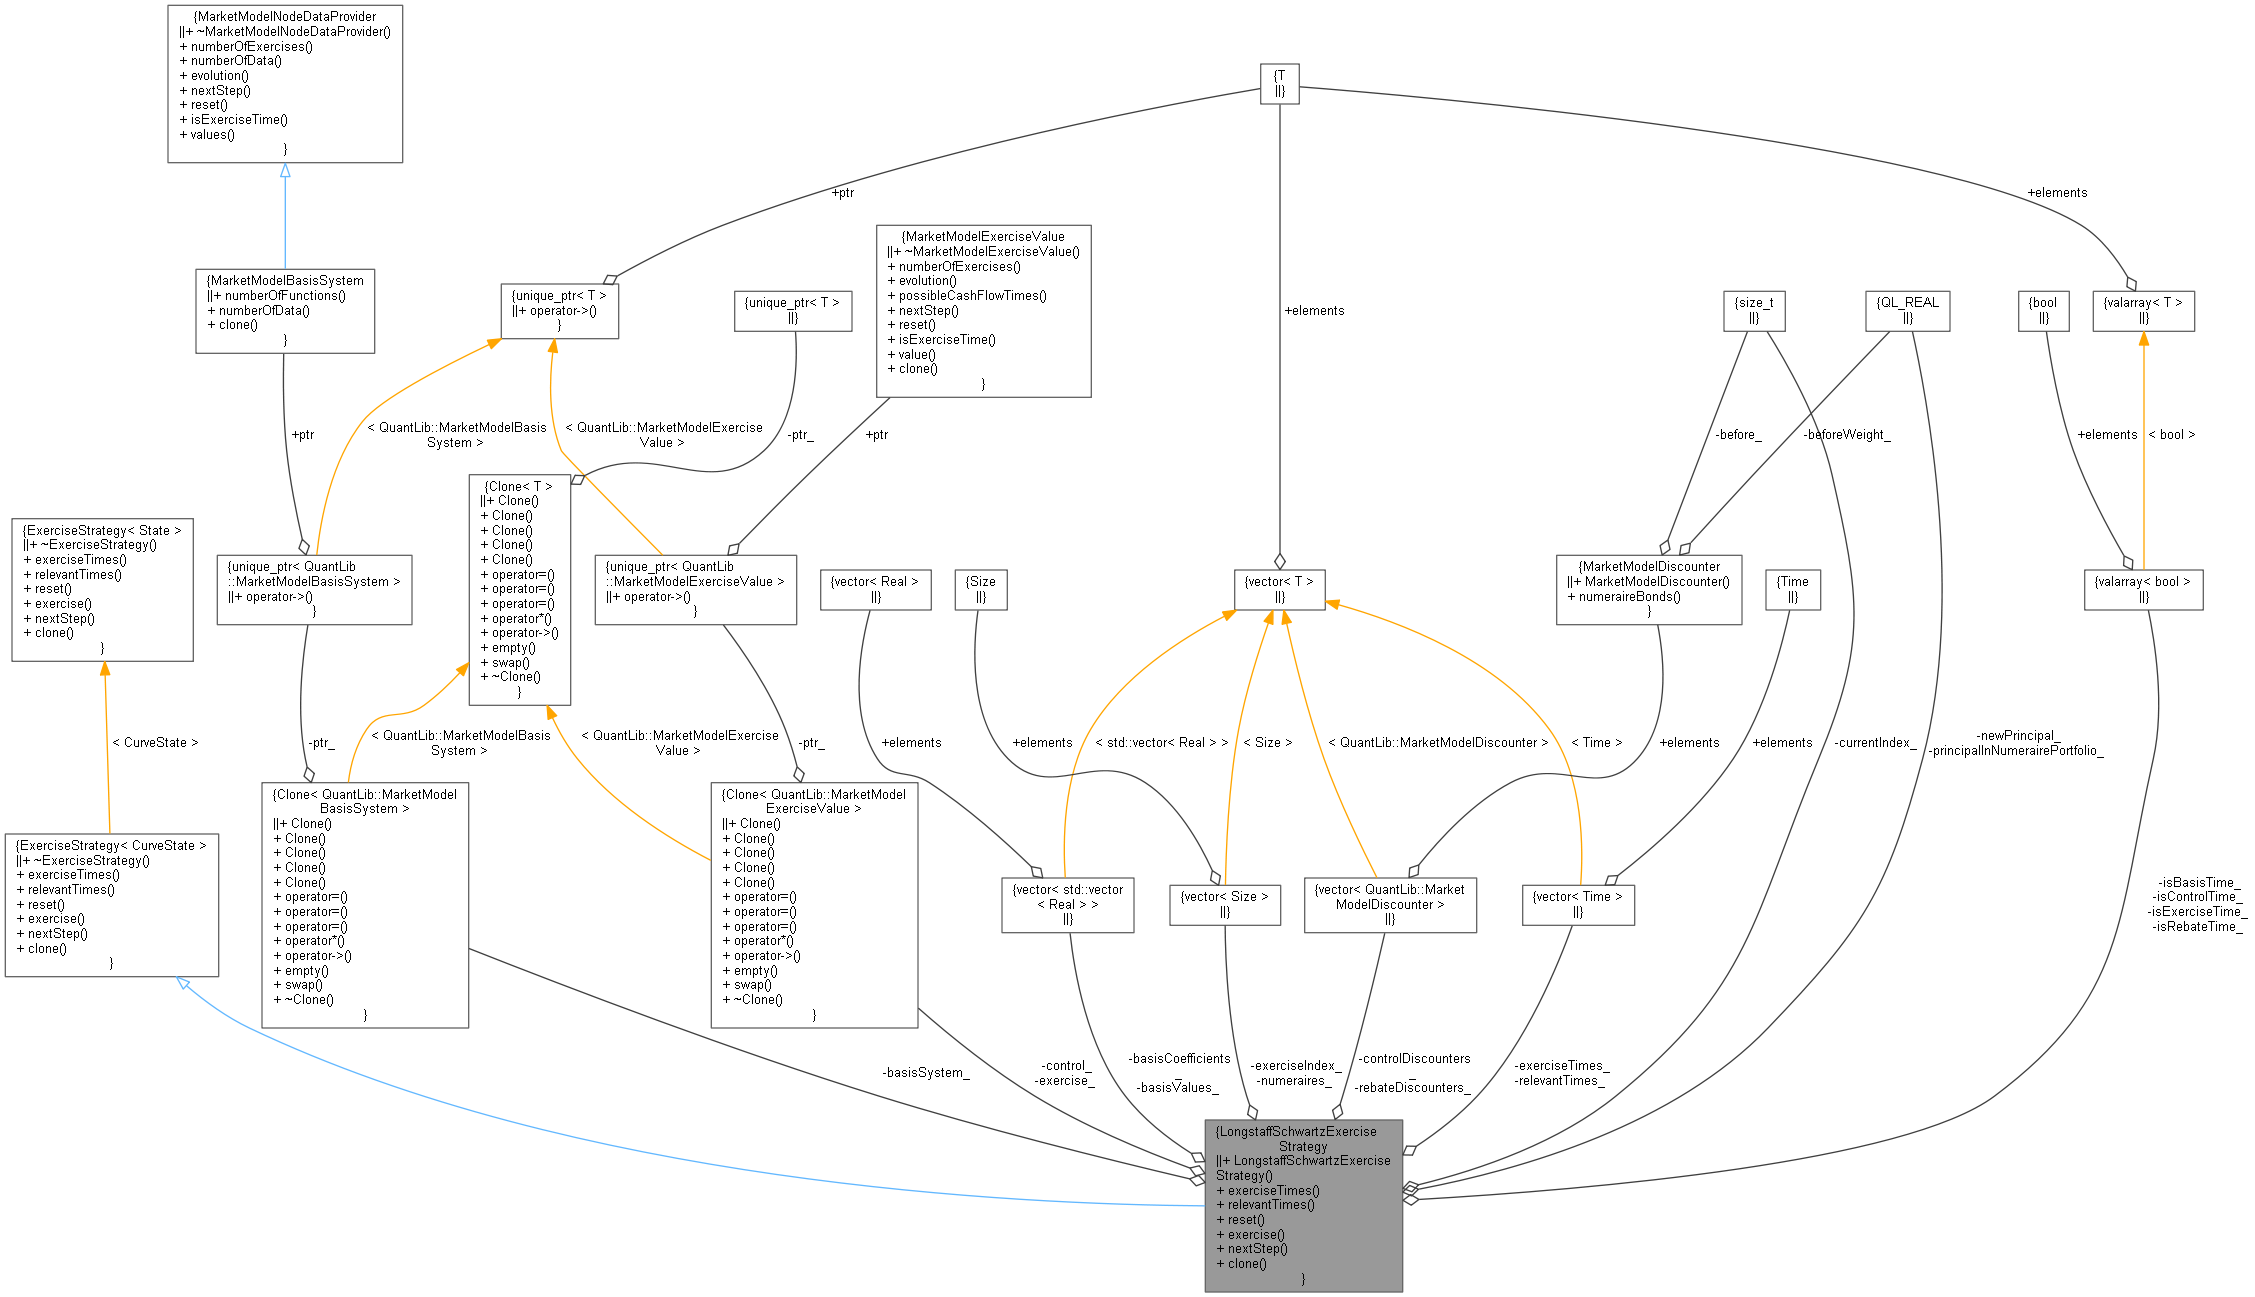
 Collaboration diagram for LongstaffSchwartzExerciseStrategy:
Public Member Functions | |
| LongstaffSchwartzExerciseStrategy (Clone< MarketModelBasisSystem > basisSystem, std::vector< std::vector< Real > > basisCoefficients, const EvolutionDescription &evolution, const std::vector< Size > &numeraires, Clone< MarketModelExerciseValue > exercise, Clone< MarketModelExerciseValue > control) | |
| std::vector< Time > | exerciseTimes () const override |
| std::vector< Time > | relevantTimes () const override |
| void | reset () override |
| bool | exercise (const CurveState ¤tState) const override |
| void | nextStep (const CurveState ¤tState) override |
| std::unique_ptr< ExerciseStrategy< CurveState > > | clone () const override |
| Public Member Functions inherited from ExerciseStrategy< CurveState > | |
| virtual | ~ExerciseStrategy ()=default |
| virtual std::vector< Time > | exerciseTimes () const=0 |
| virtual std::vector< Time > | relevantTimes () const=0 |
| virtual void | reset ()=0 |
| virtual bool | exercise (const CurveState ¤tState) const=0 |
| virtual void | nextStep (const CurveState ¤tState)=0 |
| virtual std::unique_ptr< ExerciseStrategy< CurveState > > | clone () const=0 |
Private Attributes | |
| Clone< MarketModelBasisSystem > | basisSystem_ |
| std::vector< std::vector< Real > > | basisCoefficients_ |
| Clone< MarketModelExerciseValue > | exercise_ |
| Clone< MarketModelExerciseValue > | control_ |
| std::vector< Size > | numeraires_ |
| Size | currentIndex_ |
| Real | principalInNumerairePortfolio_ |
| Real | newPrincipal_ |
| std::vector< Time > | exerciseTimes_ |
| std::vector< Time > | relevantTimes_ |
| std::valarray< bool > | isBasisTime_ |
| std::valarray< bool > | isRebateTime_ |
| std::valarray< bool > | isControlTime_ |
| std::valarray< bool > | isExerciseTime_ |
| std::vector< MarketModelDiscounter > | rebateDiscounters_ |
| std::vector< MarketModelDiscounter > | controlDiscounters_ |
| std::vector< std::vector< Real > > | basisValues_ |
| std::vector< Size > | exerciseIndex_ |
Detailed Description
- Examples
- MarketModels.cpp.
Definition at line 32 of file lsstrategy.hpp.
Constructor & Destructor Documentation
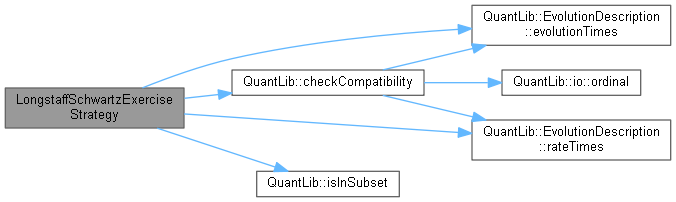
◆ LongstaffSchwartzExerciseStrategy()
| LongstaffSchwartzExerciseStrategy | ( | Clone< MarketModelBasisSystem > | basisSystem, |
| std::vector< std::vector< Real > > | basisCoefficients, | ||
| const EvolutionDescription & | evolution, | ||
| const std::vector< Size > & | numeraires, | ||
| Clone< MarketModelExerciseValue > | exercise, | ||
| Clone< MarketModelExerciseValue > | control | ||
| ) |
Member Function Documentation
◆ exerciseTimes()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 88 of file lsstrategy.cpp.
◆ relevantTimes()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 93 of file lsstrategy.cpp.
◆ reset()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 97 of file lsstrategy.cpp.
◆ exercise()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 105 of file lsstrategy.cpp.
Here is the call graph for this function:
◆ nextStep()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 136 of file lsstrategy.cpp.
Here is the call graph for this function:
◆ clone()
|
overridevirtual |
Implements ExerciseStrategy< CurveState >.
Definition at line 158 of file lsstrategy.cpp.
Member Data Documentation
◆ basisSystem_
|
private |
Definition at line 48 of file lsstrategy.hpp.
◆ basisCoefficients_
|
private |
Definition at line 49 of file lsstrategy.hpp.
◆ exercise_
|
private |
Definition at line 50 of file lsstrategy.hpp.
◆ control_
|
private |
Definition at line 51 of file lsstrategy.hpp.
◆ numeraires_
|
private |
Definition at line 52 of file lsstrategy.hpp.
◆ currentIndex_
|
private |
Definition at line 54 of file lsstrategy.hpp.
◆ principalInNumerairePortfolio_
|
private |
Definition at line 55 of file lsstrategy.hpp.
◆ newPrincipal_
|
private |
Definition at line 55 of file lsstrategy.hpp.
◆ exerciseTimes_
|
private |
Definition at line 56 of file lsstrategy.hpp.
◆ relevantTimes_
|
private |
Definition at line 56 of file lsstrategy.hpp.
◆ isBasisTime_
|
private |
Definition at line 57 of file lsstrategy.hpp.
◆ isRebateTime_
|
private |
Definition at line 57 of file lsstrategy.hpp.
◆ isControlTime_
|
private |
Definition at line 57 of file lsstrategy.hpp.
◆ isExerciseTime_
|
private |
Definition at line 58 of file lsstrategy.hpp.
◆ rebateDiscounters_
|
private |
Definition at line 59 of file lsstrategy.hpp.
◆ controlDiscounters_
|
private |
Definition at line 60 of file lsstrategy.hpp.
◆ basisValues_
|
mutableprivate |
Definition at line 61 of file lsstrategy.hpp.
◆ exerciseIndex_
|
private |
Definition at line 62 of file lsstrategy.hpp.